
Secondo il Rapporto SVIMEZ 2026 presentato alla Camera il 10 novembre 2026, la fase di convergenza del Mezzogiorno rischierebbe di interrompersi con l’esaurimento del PNRR: nel 2027 la crescita del PIL meridionale rallenterebbe allo 0,5%, sotto il Centro-Nord (0,6%), gli investimenti calerebbero allo 0,8% e il reddito disponibile reale delle famiglie declinerebbe dello 0,1%. Finita la primavera del PNRR, tornerà l’inverno? Noi pensiamo di no. Il Sud non sta vivendo una fioritura stagionale alimentata dai trasferimenti europei. Sta passando una trasformazione della propria base produttiva che, per quanto non definitiva, dà segni di radicamento strutturale.
Quello che la shift-share dice (e che il PNRR non spiega)
L’analisi shift-share applicata al valore aggiunto del Mezzogiorno (isole escluse) nel periodo 2014-2022, pubblicata su Mondo Economico, scompone la crescita in tre componenti: l’effetto nazionale (quanto cresce il Sud perché cresce l’intera economia italiana), l’effetto composizione (quanto incide la specializzazione settoriale) e l’effetto produttività (quanto dipende dalla performance interna delle imprese meridionali, al netto di ciò che accade a livello nazionale). Nel primo periodo (2014-2018) la crescita del valore aggiunto meridionale era stata di 8.531 milioni di euro, con un effetto produttività negativo per -907 milioni: le imprese del Sud perdevano competitività interna, crescevano perché cresceva il Paese, non per merito proprio. Nel secondo periodo (2018-2022) la crescita è quasi raddoppiata (14.807 milioni) e, soprattutto, l’effetto produttività è diventato il traino principale: +9.004 milioni. I tassi di crescita sono passati dal 3,59% al 6,02%.
Questo significa che la componente di crescita spiegata dalla maggiore efficienza delle imprese meridionali – la capacità di innovare, contenere costi, presidiare mercati – è passata da negativa a fortemente positiva ben prima che il PNRR producesse i suoi effetti moltiplicativi. Il Piano ha accelerato un processo già in atto, non lo ha creato dal nulla.
Alcuni settori si sono irrobustiti La shift-share mostra anche che il miglioramento non è stato omogeneo ma ha riguardato comparti specifici. L’ICT meridionale, dopo un effetto produttività negativo per -313 milioni nel primo periodo, ha registrato un balzo a +884 milioni nel secondo, con un contributo al valore aggiunto passato dal -6,55% al +18,92% (sempre su base 2014). I servizi professionali e scientifici sono quasi raddoppiati. L’agricoltura, spesso data per stagnante, ha triplicato il suo contributo alla crescita tra i due periodi (+157 milioni contro +1.214 milioni). Il settore dei mezzi di trasporto ha invece subìto un crollo (da +1.232 a -683 milioni), probabilmente legato alla crisi della componentistica automotive tradizionale e al mancato attecchimento delle nuove filiere della mobilità sostenibile al Sud. È un campanello d’allarme, ma conferma che la dinamica in atto è selettiva e non assistita: i settori che perdono competitività pagano conseguenze reali, esattamente come accadrebbe in qualsiasi economia di mercato.
I dati macro confermano: il vantaggio si allarga
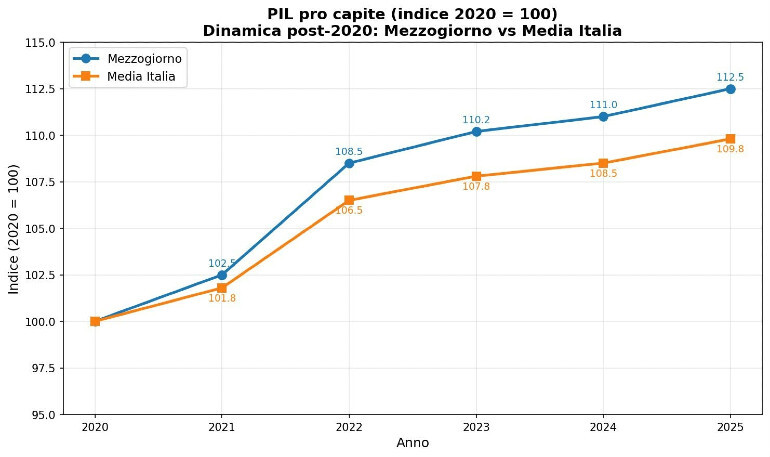
Guardando ai dati aggregati più recenti, il quadro è coerente con l’ipotesi di una crescita che si consolida. Tra il 2021 e il 2025 il PIL del Mezzogiorno è cresciuto cumulativamente del 9,5%, contro il 6,6% del Centro-Nord e il 7,2% della media nazionale (SVIMEZ, Rapporto 2026). Nel 2025, anno di rallentamento generale, il Sud ha segnato +0,7% contro +0,5% del resto del Paese. Secondo la stima preliminare Istat di giugno 2026, nel 2025 il PIL meridionale è cresciuto dello 0,6% (contro lo 0,5% di tutte le altre ripartizioni) e l’occupazione dell’1,5%, il tasso più alto d’Italia (Istat, “Stima preliminare del PIL e dell’occupazione territoriale”, 26 giugno 2026). Sul fronte degli investimenti, la differenza è ancora più notevole: +24,4% al Sud tra 2021 e 2025 contro +17,1% al Centro-Nord. E l’industria in senso stretto, il settore più difficilmente “gonfiabile” con misure una tantum, è cresciuta del 7,8% al Sud contro appena lo 0,9% nel resto del Paese. Sono dati della stessa SVIMEZ.
L’export dei poli tecnologici corre
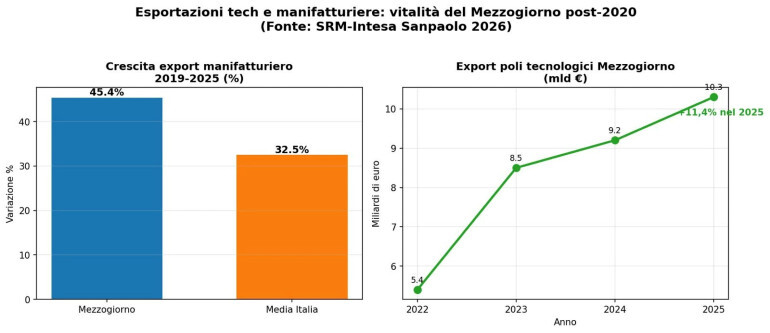
Le esportazioni manifatturiere del Mezzogiorno hanno raggiunto 59,4 miliardi di euro nel 2025: un aumento del 45,4% rispetto al 2019, contro il +32,5% della media italiana (SRM-Intesa Sanpaolo, “Un Sud che innova e produce”, 2026). I poli tecnologici meridionali (farmaceutico di Napoli, aerospazio in Campania e Puglia, ICT a Catania) hanno esportato per 10,3 miliardi nel 2025, con una crescita dell’11,4% in un solo anno. Il polo aerospaziale pugliese ha segnato un +49,7%, quello campano +35,8% (Monitor dei Distretti del Mezzogiorno, Intesa Sanpaolo, marzo 2026). Cinque filiere – alimentare, abbigliamento-moda, aerospazio, automotive e farmaceutica – generano il 43,9% del valore aggiunto manifatturiero meridionale e il 51,6% dell’export, quote superiori alla media italiana. Non sono settori “protetti” dalla concorrenza internazionale: competono sui mercati globali e registrano performance di esportazione che, nel 2025 nonostante la congiuntura difficile, sono cresciute del 2,5% (SRM, ibidem).
La ZES Unica ha cambiato la qualità degli investimenti
La Zona Economica Speciale Unica introdotta dal 2024 non è uno strumento transitorio come il Superbonus. Nel 2025 le imprese hanno presentato 10.493 domande di credito d’imposta (+52% sul 2024), per 3,64 miliardi di crediti richiesti e 7,3 miliardi di investimenti complessivi (SVIMEZ, Rapporto 2026; MIMIT, CAIE 2026). La composizione degli investimenti è cambiata: i macchinari e gli impianti sono passati dal 47,5% al 60,8% del totale, mentre gli immobili sono scesi dal 24,5% al 14,6%. Le imprese non stanno comprando capannoni vuoti per speculare: stanno comprando capacità produttiva. A giugno 2026 erano state rilasciate 1.399 autorizzazioni uniche per 9,2 miliardi di investimenti, con tempi medi scesi da 98 a 54 giorni e oltre 17.000 nuovi posti di lavoro dichiarati (Osservatorio Thea, settembre 2026). Il moltiplicatore economico stimato è di 2,7: ogni euro investito nella ZES ne attiva 1,7 aggiuntivi nell’economia reale. Con un giro d’affari complessivo, in 29 mesi di monitoraggio, di quasi 59 miliardi. Certo, si tratta di moltiplicatori della domanda e non di valore aggiunto, ma almeno indicano che il Mezzogiorno non deve più comprare tutte o gran parte delle forniture al di fuori ma ha un sistema multi settoriale via via più completo.
Gli investitori esteri guardano al Sud (e non solo per i data center)
Il Comitato Attrazione Investimenti Esteri (CAIE) del MIMIT segue 64 progetti per 71 miliardi di euro. Il 60% di questi capitali è diretto al Mezzogiorno. Al netto dei maxi-progetti di data center, che per ragioni di prossimità agli utenti finali tendono a concentrarsi in Lombardia (5 dei 7 dichiarati strategici sono in area milanese), il portafoglio core del CAIE vale 36 miliardi di euro, di cui 22 miliardi concentrati in 12 progetti al Sud (MIMIT, marzo 2026). La lettura corretta del caso di concentrazione dei data center non è “tutto in Lombardia, il Sud è escluso”. I dati mostrano che il Mezzogiorno vale comunque 43,4 miliardi di portafoglio complessivo, pari al 41% del totale, con Sicilia (16,3 miliardi) e Puglia (15,5) subito dopo la Lombardia (23,3). Il governo ha avviato una strategia per orientare le future localizzazioni verso le regioni meridionali, sfruttando la disponibilità di energia rinnovabile e le aree industriali dismesse. Il progetto Digital Vault Sulcis in Sardegna (1,49 miliardi) e l’annunciato data center in Sicilia dimostrano che la geografia della domanda di calcolo si sta articolando. Inoltre, la parte più interessante dell’attrazione IDE riguarda i settori non-data-center: la Campania ha attratto 6,5 miliardi in life sciences e tecnologie quantistiche; la Puglia 15 miliardi nella filiera dell’energia offshore e delle rinnovabili; la Sicilia 6,4 miliardi in vari comparti . Il Sud non è più il luogo dove si investe per il credito d’imposta: sta diventando una piattaforma produttiva scelta anche per ragioni industriali.
L’innovazione germoglia, anche se non basta ancora
Il Mezzogiorno conta 3.332 startup innovative a fine 2025, il 28,2% del totale italiano, con una crescita del 39,5% rispetto al 2018. Le PMI innovative sono aumentate del 312% (SRM, 2026). L’adozione dell’intelligenza artificiale nelle imprese meridionali, pur essendo inferiore alla media nazionale (12,2% contro 16,4%), è quasi raddoppiata in un anno. Uno studio recente di Simone Robbiano (Università di Genova, febbraio 2026) ha analizzato l’effetto del credito d’imposta agli investimenti nel Mezzogiorno (2016-2019) sulla produzione di brevetti, utilizzando un panel di 91 province su un arco di 40 anni. Il risultato è un aumento robusto del 49% nei brevetti pesati per citazioni, segno che gli incentivi hanno migliorato non tanto il numero di invenzioni quanto la loro rilevanza tecnologica. L’effetto è emerso dopo due anni dall’investimento, il tempo necessario perché i macchinari si traducano in innovazione. È esattamente il meccanismo che la shift-share di Mondo Economico coglie come “effetto produttività”: gli investimenti in capitale fisico e complementi intangibili producono guadagni di efficienza e qualità tecnologica, non solo in termini di volume.
Il PNRR e la sua eredità
Il Rapporto SVIMEZ riconosce due risultati importanti del PNRR che non si dissolveranno con l’ultima rata. Primo: la capacità del Piano di raggiungere i territori più fragili. Gli interventi per l’istruzione hanno raggiunto il 64% dei Comuni meridionali contro il 37% del Centro-Nord; gli asili nido hanno coperto il 51% dei Comuni del Sud. Secondo: l’accelerazione dei tempi amministrativi. Con il PNRR, il Mezzogiorno ha invertito il gap storico con il Centro-Nord nelle procedure di appalto, registrando durate medie di pre-affidamento e affidamento inferiori a quelle del resto del Paese (SVIMEZ, cap. 2, Rapporto 2026). La sfida, come scrive la SVIMEZ, è “rendere ordinario ciò che ha funzionato”. Ma un territorio che ha imparato a sbloccare opere in 54 giorni invece che 98, che ha visto impianti e macchinari sostituire gli immobili nella composizione degli investimenti, che ha triplicato l’export di poli tecnologici in cinque anni, non si trova al punto di partenza. Il PNRR non ha creato questa trasformazione: l’ha accelerata e, in parte, l’ha resa visibile.
“La primavera” del Mezzogiorno proseguirà
Il racconto secondo cui il Mezzogiorno sarebbe tornato a crescere solo perché avrebbe iniettato di fondi europei e bonus edilizi sopravvaluta l’effetto PNRR e sottovaluta i cambiamenti che emergono dall’analisi shift-share: una crescita trainata dalla produttività interna delle imprese, una specializzazione in settori tecnologici esportatori, un’attrazione di investimenti esteri che scelgono il Sud per ragioni industriali e non solo fiscali, uno strumento ZES che sta funzionando e con carattere permanente. La fine del PNRR sarà uno stress test. Rallenterà la crescita degli investimenti pubblici, ma non cancellerà i guadagni di competitività delle imprese, gli stabilimenti che sono stati aperti, i poli aerospaziali che esportano negli Stati Uniti, la filiera farmaceutica che serve i mercati europei dal polo di Napoli. Il recente dinamismo del Mezzogiorno non è il riflesso di una stagione di fondi straordinari: è un cambiamento del clima produttivo che, accompagnato con politiche industriali coerenti, dovrebbe reggere anche quando il sole del PNRR sarà tramontato.
© Riproduzione riservata