
Negli ultimi mesi le quotazioni del petrolio hanno spesso occupato le prime pagine dei quotidiani finanziari – e non soltanto – anche per via del rapporto diretto che sussiste fra i prezzi del greggio e i rischi di inflazione.
Il quadro generale, però, per quanto riguarda le materie prime nel 2026 è decisamente articolato, con alcuni comparti che si sono mossi al rialzo ed altri, seppur indirettamente, frenati dalla corsa del petrolio. Fra questi troviamo – per esempio – quello dei metalli preziosi, con oro e argento fermi al palo dopo i grandi rally del 2025. Ma vediamo il tutto più nel dettaglio.
Petrolio ed idrocarburi
Un clima geopolitico globale incandescente, la chiusura dello stretto di Hormuz ed il mondo costretto a rincorrere nuove rotte globali per la fornitura di petrolio su scala globale. Il tutto mentre le sanzioni alla Russia frenano i quantitativi di idrocarburi in arrivo da Mosca. Ecco, in estrema sintesi lo scenario che ha spinto al rialzo il prezzo di WTI e Brent, tornati in area 90 - 100 dollari al barile, in uno scenario che appare ancora volatile e soggetto alle news.
Alle quotazioni attuali l’incremento da inizio anno supera il 50% per il WTI – il West Texas Intermediate - e il 60% per il Brent, punto di riferimento per il petrolio del Mare del nord Europa.
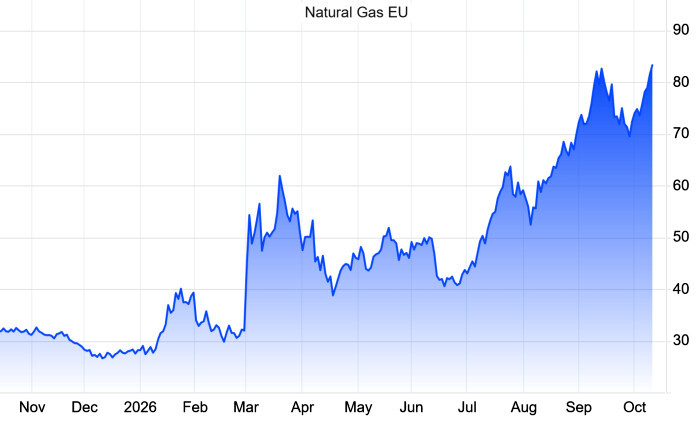
Numeri ancora più scottanti per il gas, con i principali futures legati a questa materia prima (sia quelli per il mercato europeo che quelli britannici) che segnano rialzi fra il 120 ed il 150%, alimentando ovviamente scenari e rischi inflattivi.
Andamento del prezzo del gas naturale europeo (EUR/MWh)
Venezuela – una “non soluzione” al problema energetico
Da segnalare come una delle soluzioni proposte dagli americani sia stato l’incremento della produzione del Venezuela, con il target di raddoppiarla e con diverse compagnie pronte a firmare una serie di accordi per l'estrazione del petrolio. Fra di loro spicca il nome di Chevron, che ha promesso di investire 7 miliardi di dollari nei prossimi cinque anni. Attiva anche Eni, che poco più di un mese fa ha siglato a Caracas un accordo strategico con la compagnia di Stato Pdvsa per assumere il ruolo di operatore esclusivo in relazione al giacimento a olio pesante Junín-5, situato nella ricca Faja dell’Orinoco.
Nonostante l’enfasi data al tema, va ricordato che al momento il Venezuela produce circa 1,1-1,2 milioni di barili al giorno. Pertanto, se anche riuscisse a raddoppiare la produzione, potrebbe produrre circa l’1% in più della produzione mondiale. Da Hormuz prima della Guerra passava il 20% della produzione totale. In sintesi, il Venezuela non potrà mai sostituire l’oro nero del Medio Oriente.
Va poi ricordato come un’ampia quantità del petrolio in arrivo dal Venezuela risulti molto pesante e acida, a differenza dei greggi più leggeri prodotti da molti paesi mediorientali (richiede pertanto diluenti per il trasporto e raffinerie sofisticate per la sua lavorazione). Ecco, quindi, che le promesse di Trump per un’energia a basso costo sembrano sempre più trasformarsi in una chimera.
Le ripercussioni per le banche centrali
Chiaramente la salita del petrolio ha inciso (e continuerà a farlo) sulle mosse delle banche centrali. Ad inizio anno Trump chiedeva a gran voce tassi più bassi, arrivando ad usare toni aspri ed accesi contro l’allora Presidente Fed Jerome Powell. Poche settimane fa Kevin Warsh, nuovo governatore della Banca centrale americana (nominato da Trump, proprio come il suo predecessore) ha alzato i tassi di interesse dal 3,75% al 4,00% per evitare fiammate inflazionistiche ed i mercati puntano su un nuovo rialzo entro la fine del 2026. L’andamento del petrolio nei prossimi mesi risulterà in quest’ottica una variabile cruciale.
Lo stesso discorso vale per l’Europa, costretta da sempre a importate petrolio e, più in generale, idrocarburi. Da notare come la rimonta del dollaro (con il cambio fra l’euro e la divisa unica sceso da 1,18 a 1,12 negli ultimi mesi) accentui ulteriormente per il Vecchio Continente le problematiche del caro petrolio, aprendo quindi un tema anche per la BCE.
Metalli preziosi
Ma torniamo alle materie prime, spostandoci sui metalli preziosi. Per l’oro e l’argento (ma anche per il platino ed il palladio) il 2025 è stato un anno da record e il 2026 era iniziato sulla falsariga dell’anno precedente, chiusosi con una lunga serie di massimi storici. Dopo il boom di gennaio 2026, quando l’oro arrivò oltre i 5.500 dollari per oncia e l’argento a superare i 120$ lo scenario è cambiato, con un parziale ridimensionamento dei precedenti guadagni. L’oro sembra aver trovato un suo nuovo equilibrio fra i 4.000 ed i 4.400 dollari per oncia, mentre l’argento si muove fra i 60 ed i 70$, su valori quasi dimezzati rispetto ai massimi storici.
Al momento gli investitori paiono in una fase di stallo, con un’accesa partita fra orsi e tori: da un lato la voglia di comprare, su quotazioni potenzialmente a sconto o quantomeno del 30% e 50% più basse rispetto ai massimi dello scorso gennaio. Dall’altra i tassi dei bond su livelli elevati ed un rendimento certo – salvo grandi crash governativi - frenano la rincorsa.
Come detto, sia per l’oro (-30%) che per l’argento (quasi -50%) i massimi di 8 mesi fa sono assai lontani. Il tutto, però, va contestualizzato ed i numeri che non devono ingannare. Infatti l’oro a inizio 2025 si trovava in area 2.600 dollari per oncia, l’argento valeva meno di 30$. Pertanto, le quotazioni attuali rispetto a quelle di inizio 2025 rappresentano un +60% circa per l’oro ed un +100% abbondante per l’argento, senza dimenticare che già nel 2024 i due metalli preziosi si erano mossi al rialzo. Di fatto, quindi, questa fase di lateralizzazione di oro e argento va vista come un consolidamento dopo un lungo rally, in uno scenario in cui l’interesse globale per i metalli preziosi resta ai massimi. In particolare, la voglia di allontanarsi dal dollaro da parte di numerosi grandi paesi (nel processo spesso definito come dedollarizzazione) resta un tema chiave di cui sentiremo ancora parlare nei prossimi anni.
Rame
Sui mercati finanziari il rame è spesso indicato come Doctor Copper. Il suo largo impiego in vari settori dell’economia e dell’industria lo rende una sorta di termometro (non sempre affidabile) dell’andamento economico globale.
Andamento del prezzo del rame (dollari/tonnellata)
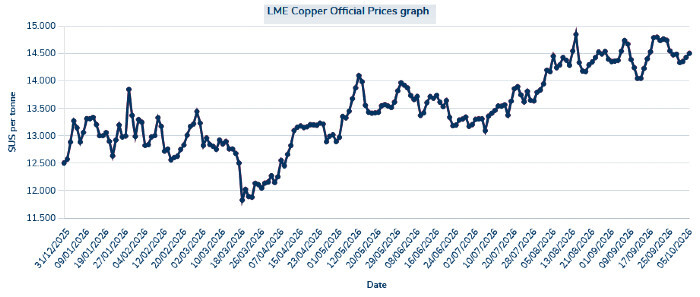
Al momento le quotazioni sono sui massimi, con i prezzi che nei primi nove mesi del 2026 sono saliti del 40%. C’è però il rischio che questa cartina tornasole ci rifletta un’immagine non del tutto completa dello scenario.
A sostenere il rally dei prezzi troviamo infatti (anche) motivazioni strutturali, come la maggiore domanda in arrivo dal settore dell’elettrificazione degli autoveicoli, il boom di data center, dell’intelligenza artificiale ed una crescente domanda di rame derivante dai vari processi richiesti dalla transizione energetica.
Fra i driver principali vanno analizzati anche – lato domanda – l’andamento della richiesta industriale cinese e -sul fronte dell'offerta - la produzione cilena, scesa ad agosto ai minimi dal febbraio 2011, mentre i lavoratori della miniera Centinela di Antofagasta hanno votato a favore dello sciopero dopo il fallimento delle ultime trattative salariali. Sinora sono stati rinviate le decisioni sui dazi americani, in un clima di incertezza che aveva spinto al rialzo i prezzi, in quanto gli operatori stavano stoccando la materia prima negli Usa in previsione di un eventuale inserimento dei dazi.
Materie prime agricole
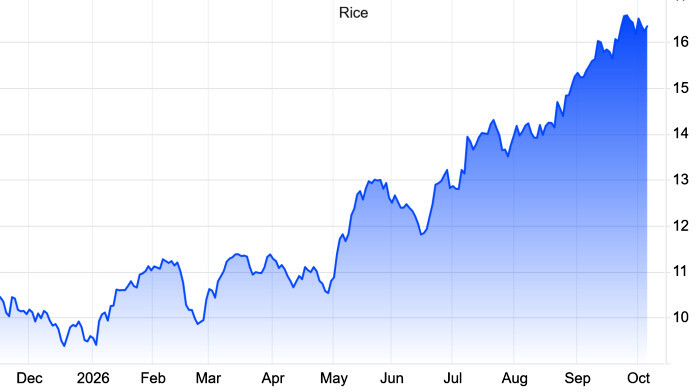
Certo, il petrolio è la chiave di volta, ma quando si parla di inflazione occorre considerare con attenzione le materie prime agricole. Nei primi tre trimestri del 2026 buona parte di esse si è mossa al rialzo. Fra queste troviamo il riso (+60%), il frumento (+36%), il cotone (+25%), i germogli di soia (+25%), lo zucchero (+24%), la colza (+24%) ed il mais (+13%). Deboli due fra le cosiddette “coloniali”: il cacao è in leggero ribasso, mentre il caffè – dopo l’exploit degli anni passati – scende del 13% circa.
Andamento del prezzo del riso (dollari/100 libbre)
Nessuna “Poltrona per due” invece – se volessimo riprendere il celebre film legato proprio al trading su questa materia prima - per il succo d’arancia: il derivato legato al concentrato degli agrumi è in calo del 36% da inizio anno. Il lungo rally si è chiuso sul finire del 2024 e da allora il succo d’arancia è sceso di circa il 75%, con una pesante flessione dai massimi sulla scia di consumi in calo su scala globale.
© Riproduzione riservata