
C'era una volta un settore nucleare che stava in piedi da solo, o quasi. Negli anni Settanta e Ottanta la Francia costruì in poco più di quindici anni una cinquantina di reattori, tutti simili, uno dopo l'altro, con le stesse squadre e gli stessi fornitori. Il denaro costava, certo, ma l'elettricità era venduta da monopoli che potevano scaricare i costi sulle tariffe, il petrolio era appena raddoppiato due volte e il sole e il vento non erano un'alternativa. In quel mondo un reattore era un buon affare: costoso all'inizio, poi una macchina che produceva per quarant'anni a costi bassi. Quei reattori, oggi ammortizzati, sono ancora una miniera d'oro per EDF.
Quel mondo non c'è più. Oggi l'elettricità si vende su mercati aperti, con prezzi che cambiano ogni ora, il capitale si paga a tassi di mercato e nelle ore di sole il prezzo può scendere quasi a zero. In questo mondo nuovo la domanda da porsi è semplice: chi guadagna con il nucleare e chi ci rimette? La risposta, guardando i cantieri europei e americani degli ultimi vent'anni, è altrettanto semplice. Guadagna la filiera: chi progetta, forgia, salda, monta turbine e pompe. Rischia, e spesso perde, chi possiede la centrale e deve vendere l'elettricità. In Europa questo secondo mestiere lo può fare solo lo Stato.
Che cosa dicono i numeri
Partiamo dal programma francese dei sei nuovi reattori EPR2, ben ricostruito da Mario Seminerio su Phastidio.net. I dati di partenza sono confermati dai comunicati di EDF. Nel 2022 il programma costava 51,7 miliardi di euro; nel 2023 la stima è salita a 67,4 miliardi; nel dicembre 2025 il consiglio di EDF ha approvato 72,8 miliardi. Tutte e tre le cifre sono a prezzi del 2020 e senza il costo del finanziamento. Il primo reattore, a Penly, doveva entrare in servizio nel 2035; ora l'obiettivo è il 2038, e il primo getto di calcestruzzo nucleare è previsto solo per marzo 2029. In tre anni, prima ancora di aprire il cantiere, il conto è cresciuto del 40%.
Il prezzo vero è più alto. La Cour des comptes, la corte dei conti francese, ha già avvertito che con gli interessi si superano i 100 miliardi. Seminerio, sulla base dei documenti di bilancio, arriva a circa 150 miliardi in moneta corrente con gli oneri finanziari e a quasi 190 in uno scenario con sette anni di ritardo. Queste ultime cifre sono stime e vanno lette come tali; l'ordine di grandezza però è coerente con quello che è successo altrove.
Ecco che cosa è successo altrove, nei tre cantieri occidentali più recenti.
Tabella 1 - Tre cantieri, un'unica storia
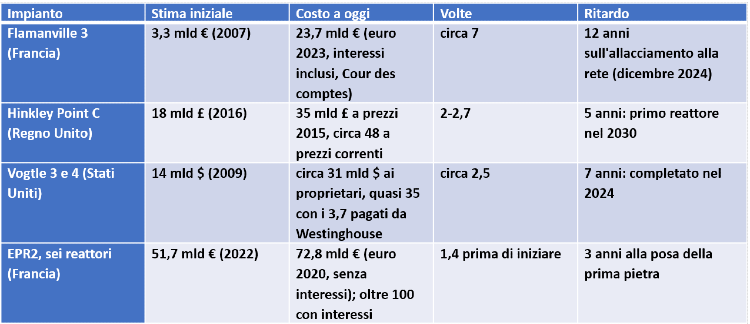
Esaminiamo la tabella 1: stime prudenti sulla centrale di Flamanville ipotizzavano un costo di poco più di 13 miliardi e un'entrata in esercizio commerciale nel maggio 2026. Il primo numero in tabella è la vecchia stima di EDF del 2022, appena 3,3 miliardi senza interessi; il conto completo della Cour des comptes è di 23,7 miliardi. Il reattore è stato collegato alla rete nel dicembre 2024 e ha raggiunto la piena potenza all'inizio del 2026; dal settembre 2026 è fermo per la prima grande revisione, che dura quasi un anno. Per Vogtle le fonti oscillano tra 31 e 37 miliardi di dollari a seconda di cosa si include: una cifra realistica è circa 35.
La lezione della tabella, che un ragazzo di terza media capirebbe al primo sguardo, è la seguente: in tutti e tre i paesi, con tre aziende diverse e due tecnologie diverse, il costo finale è stato da due volte e mezza a sette volte quello promesso. Quando una cosa succede ovunque, smette di essere sfortuna e diventa una caratteristica del prodotto.
Perché la filiera guadagna
Chi costruisce i pezzi viene pagato a stato di avanzamento. Ogni anno di ritardo è un anno di lavoro in più per ingegneri, saldatori e fornitori di componenti. Il loro ricavo dipende dalle ore lavorate e dai pezzi consegnati; il prezzo a cui verrà venduta l'elettricità nel 2045 li riguarda poco. EDF lo sa bene: la sua controllata Arabelle Solutions sta costruendo una fabbrica a Chalon-sur-Saône per le turbine dei futuri reattori, cioè sta mettendo un piede proprio nella parte della filiera che incassa per prima.
C'è un'eccezione che conferma la regola. A Vogtle il fornitore del reattore, Westinghouse, è fallito nel 2017. Aveva accettato un contratto a prezzo fisso, cioè si era preso il rischio del proprietario. Chi nella filiera vende a prezzo chiuso un oggetto mai costruito prima smette di fare il fornitore e diventa un investitore, con i rischi dell'investitore. Il consiglio pratico è dunque questo: stare nella filiera, e farsi pagare a misura.
Perché il produttore perde
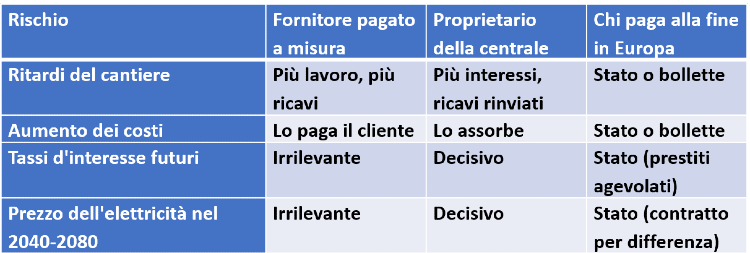
Il proprietario della centrale paga tutto subito e incassa per quarant'anni. Il suo risultato dipende da quattro cose che non controlla: quanto dura il cantiere, quanto costa il denaro durante il cantiere, quanto costa il denaro dopo, a che prezzo venderà l'energia. Un esempio semplice. Se un impianto costa 10 miliardi e si finanzia al 5%, ogni anno di cantiere in più aggiunge circa mezzo miliardo di interessi, prima ancora di produrre un chilowattora. Con un cantiere di dodici anni gli interessi possono valere quanto la centrale stessa. Per questo, nel programma francese, il finanziamento rischia di pesare più del calcestruzzo e dell'acciaio.
Il secondo problema è il prezzo di vendita. Lazard, che ogni anno confronta i costi delle diverse fonti negli Stati Uniti, colloca il nuovo nucleare tra 141 e 220 dollari per megawattora; il solare su larga scala e l'eolico a terra stanno molto più in basso. Un reattore nuovo deve vendere a quei prezzi per ripagarsi, mentre nelle ore di sole il mercato europeo paga pochi euro, e talvolta niente. Un impianto che deve girare sempre per stare in piedi si trova a competere, per molte ore all'anno, con un concorrente che produce a costo quasi nullo.
Tabella 2 - Chi porta quale rischio
In Europa può farlo solo lo Stato
Il modo in cui la Francia finanzia gli EPR2 è la prova più chiara. Lo schema notificato a Bruxelles nel novembre 2025 prevede un prestito pubblico agevolato per almeno metà dei costi di costruzione, un contratto per differenza di quarant'anni e una divisione dei rischi tra Stato ed EDF, che è a sua volta interamente pubblica. Il prestito, secondo Seminerio, è alimentato dal risparmio postale del Livret A ed è a tasso zero durante il cantiere; lo Stato copre la differenza. Il contratto per differenza fissa un prezzo garantito, intorno ai 100 euro per megawattora a prezzi 2024: se il mercato paga meno, lo Stato integra. Lo stesso governo francese ammette che senza tutto questo nessun investitore privato si farebbe avanti.
Tradotto: tre dei quattro rischi della tabella passano al contribuente. Il Regno Unito ha fatto lo stesso con Hinkley Point C, con la differenza che lì il conto arriva in bolletta: oltre due miliardi di sterline l'anno di sussidi quando i reattori saranno accesi. In Georgia i clienti di Georgia Power pagavano gli interessi di Vogtle anni prima di ricevere un chilowattora.
Per fare questo bisogna accantonare due pilastri del mercato unico. Il primo sono le regole sugli aiuti di Stato: un prestito a tasso zero per decine di miliardi e un prezzo garantito per quarant'anni sono aiuti di Stato nel senso più letterale, e infatti la Commissione europea ha aperto un'indagine approfondita. Il secondo è la concorrenza: EDF produce già la grande maggioranza dell'elettricità francese, e un contratto garantito su sei, forse quattordici, nuovi reattori consolida quella posizione per mezzo secolo. Il terzo ingrediente è la speranza: che i tassi d'interesse restino bassi per decenni, in un paese con un deficit attorno al 5% del PIL e un debito vicino al 120%. È una scommessa sui tassi fatta con i soldi dei contribuenti.
Il solare come assicurazione contro l'uranio
Resta una domanda: se il nuovo nucleare costa tanto e arriva tardi, che cosa ci protegge nel frattempo? La risposta è nelle tecnologie che si costruiscono in mesi invece che in decenni. Un parco solare si progetta e si monta in uno o due anni, a pezzi, e ogni pezzo comincia a produrre appena è finito. Se il prezzo dei moduli scende, il parco successivo costa meno. Se un cantiere va male, si perde poco. Le batterie, l'eolico, le reti e la gestione della domanda funzionano allo stesso modo: piccoli passi, rischio diviso, ritorno rapido.
Per questo il solare e le altre fonti modulari fanno da rete di sicurezza per l'uranio. Se gli EPR2 arriveranno nel 2038, nel 2045 o mai, il sistema elettrico avrà comunque bisogno di energia; quella energia, nel frattempo, la fornirà chi sa costruire in fretta. E ogni anno in più di ritardo dei reattori rende più ampio il parco di impianti a costo marginale quasi zero con cui i reattori dovranno poi competere sul mercato. È un circolo che si stringe: il ritardo fa crescere il costo del nucleare e, insieme, abbassa il prezzo a cui potrà vendere.
In sintesi
Una volta il nucleare aveva senso come affare: monopoli, tariffe amministrate, serie lunghe di reattori identici, nessuna alternativa a basso costo. Oggi conviene a chi lo costruisce e fattura a misura. A chi lo possiede conviene solo se qualcun altro si prende il rischio, e in Europa quel qualcuno è sempre lo Stato, che per farlo deve piegare le regole sugli aiuti pubblici e sulla concorrenza e sperare che il denaro resti a buon mercato per mezzo secolo. Chi deve scegliere dove collocarsi ha quindi davanti una mappa chiara: dentro la filiera, pagato a misura; lontano dalla proprietà degli impianti, a meno di chiamarsi Stato.
Fonti: EDF, comunicato del 18 dicembre 2025; World Nuclear News; Cour des comptes, rapporto sulla filiera EPR (gennaio 2025); EDF, risultati 2025 (febbraio 2026) e Industrial Info su Hinkley Point C; Associated Press e Nuclear Engineering International su Vogtle; Lazard, LCOE+ 2025; M. Seminerio, Phastidio.net, 6 ottobre 2026.

© Riproduzione riservata