
L’intesa franco-tedesca del 16 ottobre riapre la discussione sul futuro dell’auto europea, ma non cancella la scadenza del 2035 né costituisce una norma già approvata dall’Unione. Berlino e Parigi propongono di ridurre del 90% le emissioni medie di CO₂ delle nuove auto rispetto al 2021, senza compensare il restante 10% con misure come acciaio a basse emissioni o carburanti alternativi. Il documento prevede inoltre maggiore flessibilità per le ibride e riconosce un ruolo ai carburanti rinnovabili. La proposta della Commissione e l’intesa dei due governi dovranno però essere negoziate con Parlamento europeo e Stati membri. È dunque una posizione politica influente, non il via libera definitivo alla vendita di qualunque motore termico.
Nel frattempo Bruxelles ha concordato con Pechino un limite alle importazioni di auto ibride e ibride plug-in prodotte in Cina: 350.000 veicoli nel primo anno, con un incremento annuo del 6% per quattro anni contro una stima provvisoria di importazioni totali ibride cinesi nel 2026 intorno alle 800.000 unità. Una quota di 350.000 unità, peraltro, non significa che una nave carica oltre quel limite venga automaticamente respinta in mare: le informazioni pubbliche indicano che, raggiunto il tetto, le autorità doganali fermerebbero lo sdoganamento. Le regole operative e l’assegnazione delle quantità devono ancora essere chiarite da Bruxelles.
Il perimetro della misura è diverso da quello interpretato frettolosamente nella prima ora.
Secondo le ricostruzioni del piano, il limite rientrerebbe in un meccanismo di salvaguardia applicabile alle importazioni da più Paesi, non soltanto ai marchi cinesi. La quota assegnata alla Cina non dovrebbe essere inferiore a quella concessa agli altri fornitori. È il modo con cui l’Unione cerca di conciliare l’obiettivo di frenare un flusso crescente con il principio di non discriminazione commerciale. Ma una regola estesa alle auto ibride importate da Paesi terzi può incidere anche su produttori giapponesi, sudcoreani o indiani (freschi di accordo commerciale). Il risultato dipenderà dai contingenti nazionali e dalle eventuali deroghe, che non sono ancora definiti in modo pubblico e completo.
Non si sa tra l’altro se le importazioni resteranno libere fino al 31 dicembre, il che sta innervosendo la rete dei dealer europei che avevano scampato la crisi grazie ai marchi cinesi. Le notizie disponibili indicano un potenziale avvio della misura già a dicembre, forse dal primo giorno, e non a fine anno.
Potrebbe quindi esserci un’accelerazione degli arrivi di navi cariche di ibride prima dell’entrata in vigore, perché non si può assumere che l’intero mese sia privo di vincoli. Resta da capire se la quota sarà gestita con licenze, con un criterio cronologico o con un altro sistema.
In assenza di regole definitive, la corsa a riempire i piazzali è un rischio commerciale plausibile.
La misura nasce anche da una risposta adattiva - e tardiva - del regolatore del mercato: dopo i dazi europei sulle auto elettriche a batteria prodotte in Cina, i costruttori cinesi hanno puntato maggiormente su ibride e plug-in, escluse dall’indagine anti-sovvenzioni europea, limitata alle auto elettriche a batteria, che aveva introdotto i famosi dazi compensativi. I dazi compensativi definitivi sulle BEV variano dal 7,8% per Tesla al 35,3% per SAIC; BYD è al 17% e Geely al 18,8%. Una barriera applicata a una tecnologia (quella elettrica) ha fatto spostare le vendite verso un’altra. È la “falla termica”: se si restringe una porta senza ridurre il vantaggio industriale che alimenta le esportazioni cinesi, la pressione può riapparire sotto una forma diversa.
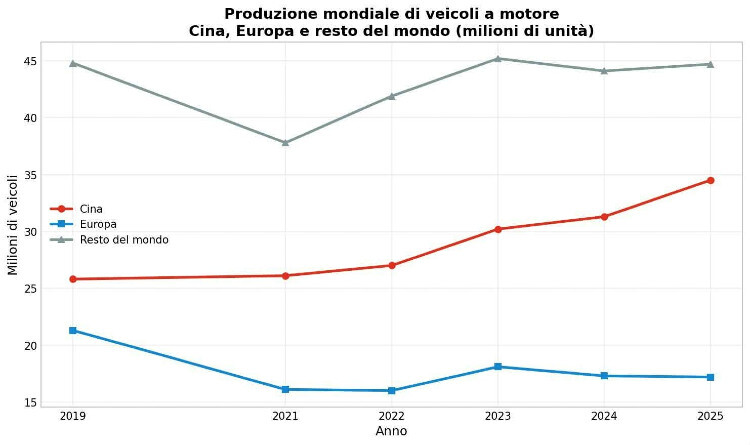
Le dimensioni del confronto sono importanti. Nel 2025 le auto prodotte in Cina hanno rappresentato il 7% delle vendite europee e il 20% delle vendite di auto elettriche a batteria nell’UE. La quota cinese nelle plug-in è stata del 12%. Nel primo semestre 2026, le ibride sono state il 37,3% delle nuove immatricolazioni europee, contro il 20,7% delle elettriche a batteria: il consumatore acquista in base a prezzo, uso quotidiano, autonomia e disponibilità di ricarica, non in base alla tecnologia preferita dai governi. Un modello ibrido conveniente può quindi conquistare clienti anche quando il dibattito pubblico è concentrato sulle auto elettriche.
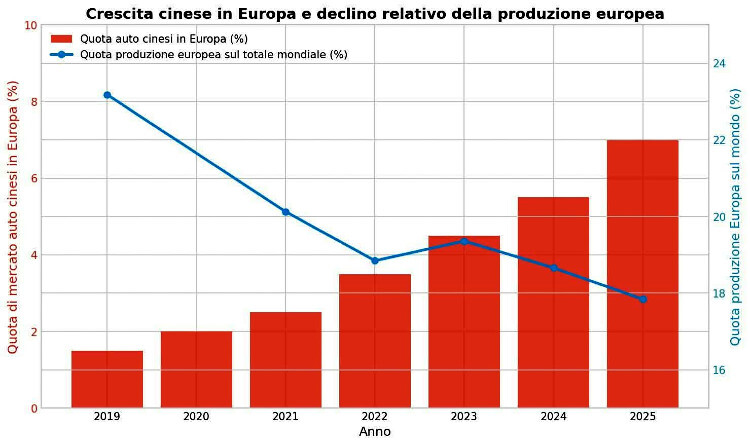
Il problema industriale non si risolve con una quota. Secondo l’Agenzia internazionale dell’energia, nel 2024 il costo diretto di produzione di un’auto elettrica in Cina era oltre il 30% inferiore a quello delle economie avanzate; un divario simile si osservava anche per le auto convenzionali. Per le batterie contano la scala produttiva e l’integrazione della filiera, ma il costo dell’energia, l’automazione, la produttività e l’accesso ai materiali pesano sull’intera industria. Il vantaggio cinese, quindi, non è soltanto una questione di batterie e non dipende soltanto dai dazi: riguarda costi, tempi di sviluppo e capacità di portare rapidamente modelli sul mercato. Su quest’ultimo aspetto l’ingegneria cinese ha superato quella europea tanto che case come la Renault sono andate a progettare la Renault Twingo da produrre in Europa per i clienti europei in una nuova design factory basata in Cina.
Anche la produzione localizzata ridurrà l’effetto del tetto sulle importazioni. BYD prevede di avviare l’assemblaggio in Ungheria nel quarto trimestre 2026; la collaborazione tra Chery ed Ebro produce già auto a Barcellona, mentre l’avvio di ulteriori modelli Chery è stato indicato tra la fine del 2026 e il 2027. Il progetto BYD in Turchia, invece, risulta sospeso, al momento. Non si tratta dunque di stabilimenti tutti pronti a pieno regime nel 2028, ma di un processo già avviato e fluido, la cui intensità può variare ma che dichiara una cosa: i cinesi non rinunceranno ai clienti europei e hanno abbastanza carte (il monopolio di materie prime e di tecnologie per la transizione) da far valere a un tavolo di trattativa. Le auto cinesi prodotte nell’Unione superano i contingenti e non pagheranno i dazi.
Dunque la difesa della quota europea di auto immatricolate in Europa può tranquillamente dirsi spuntata. Un certo beneficio per l’industria europea dipenderà da quanto valore — componenti, ricerca, lavoro qualificato e fornitori — resterà davvero nei Paesi di produzione. Ma anche in questo caso succederà quello che già è successo con l’ingresso di stabilimenti coreani e giapponesi nella UE: non qualsiasi componentista sopravviverà ma solo quelli che supereranno l’asticella di costo e qualità. Ci sarà quindi una doppia pressione sulla filiera: una pressione a favorire i componentisti già abbastanza grandi ed evoluti da avere economie di scala, e questi sono in larghissima prevalenza di matrice multinazionale americana. Inoltre, in secondo luogo, si intensificherà la tendenza di grandi fornitori cinesi ad acquisire piccoli europei da integrare nel proprio sistema manifatturiero. Da quindici anni i cinesi sono in Europa nella fornitura automotive. Prima per imparare, adesso per insegnare.
Un caso emblematico è l'acquisizione della tedesca Preh GmbH da parte di Joyson Electronics già nel 2011, operazione che ha permesso al gruppo cinese di rafforzarsi nell'elettronica di bordo e nei sistemi di interfaccia uomo-macchina destinati ai marchi premium europei. Un altro esempio rilevante è l'investimento di Weichai Power nel gruppo tedesco KION e in Linde Hydraulics, finalizzato all'acquisizione di competenze tecnologiche nel campo dei sistemi idraulici e della movimentazione industriale. Infine AVIC Automobile, conquistando il controllo di Nexteer Automotive, ha acquisito tecnologie di sterzo avanzate e oggi ha una presenza industriale in Europa. Con queste operazioni stabilimenti europei di piccoli produttori sono stati integrati in gruppi cinesi globali, da un lato acquisendo competenze che prima i cinesi non avevano, quindi diventando fornitori di clienti come BMW, Volkswagen, Mercedes-Benz e la stessa Stellantis. Il terzo step sarà essere pivot di acquisizioni europee per garantire contenuti europei alle auto cinesi attraverso supplier europei di proprietà cinese.
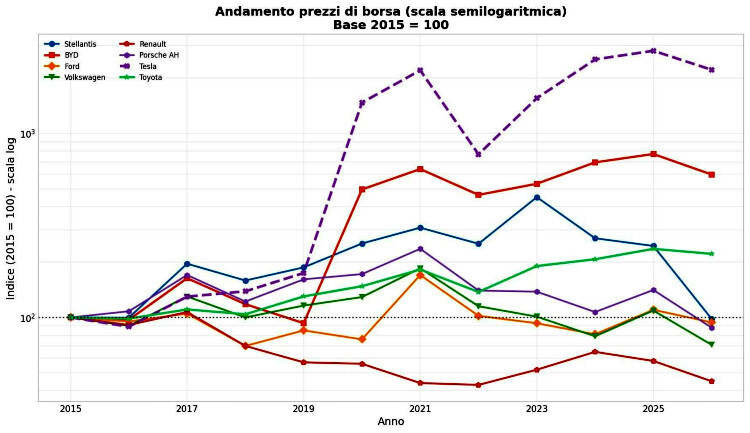
La quota di 350.000 ibride (cinesi e non) può forse comprare tempo e dare maggiore prevedibilità ai produttori europei. Non può però restituire ai marchi storici clienti che hanno cambiato abitudini, né colmare da sola il divario di costo. E una revisione meno stringente degli obiettivi al 2035 rischia di offrire sollievo nel breve periodo senza garantire investimenti sufficienti nelle tecnologie di frontiera. La sequenza economica è semplice: una protezione temporanea funziona se nel tempo riduce il divario di produttività; se invece la quota attenua la pressione competitiva senza correggere lo svantaggio europeo nei costi dell’energia, nella intensità della ricerca, nella scala produttiva e nei costi di processi non tanto robotizzati quanto quelli cinesi, renderà più costosa la transizione e lascerà l’industria meno pronta alla fase successiva, quando tra 4 anni la misura cesserà. La sfida europea non è scegliere tra protezione e mercato aperto, ma usare la prima con parsimonia e giudizio per costruire la capacità di competere nel secondo. La misura del successo dei costruttori europei non dovrebbe essere la quota di mercato europeo, ma la crescita negli altri mercati, maturi come quello USA. Ed emergenti come quello Latino Americano ed africano. Purtroppo i numeri dicono che, per ora, i cinesi ci battono anche da quelle parti.
© Riproduzione riservata