
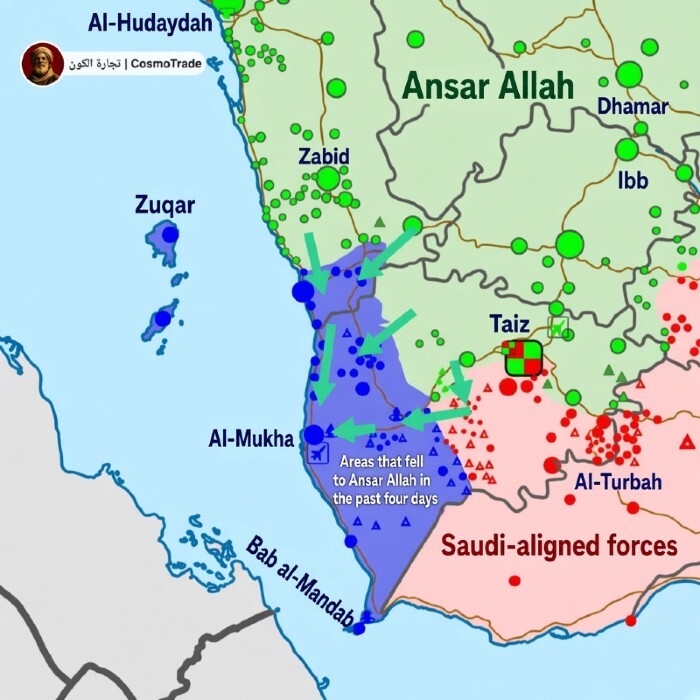
Il 3 settembre scorso gli Houthi hanno lanciato un’offensiva a ovest di Taiz e nel sud della provincia yemenita di Hodeidah. Il 10 settembre le forze del Consiglio presidenziale dello Yemen, sostenute da Riad, hanno lasciato Mokha, che presidiavano dal 2017. Lo stesso giorno i miliziani di Ansar Allah ("Partigiani di Dio") hanno raggiunto le isole Hanish, sbarcando infine a Perim, l’isola di tredici chilometri quadrati che divide in due canali lo stretto di Bab el-Mandeb, e hanno preso Dhubab, sulla costa di fronte. In una settimana hanno conquistato circa 2.600 chilometri quadrati e quasi tutta la costa yemenita del Mar Rosso, oltre ad altre due isole.
Per i mercati la notizia pesa per una ragione geografica. Dal 28 febbraio, giorno degli attacchi americani e israeliani all’Iran, lo stretto di Hormuz è chiuso di fatto. Prima della guerra vi passava circa un quarto del petrolio trasportato via mare. L’Arabia Saudita ha spostato le esportazioni sull’oleodotto Est-Ovest, 1.200 chilometri da Abqaiq a Yanbu, sul Mar Rosso, la cui capacità era stata portata da 5 a 7 milioni di barili al giorno. Da Yanbu partono oggi circa 4 milioni di barili al giorno (erano 973.000 un anno fa). A giugno attraverso Bab el-Mandeb transitavano oltre 7 milioni di barili al giorno (circa 4 prima della guerra). La seconda strettoia della penisola arabica è diventata la valvola di sfogo della prima.
Il 13 luglio l’aviazione saudita aveva bombardato l’aeroporto di Sana’a in Yemen per impedire l’atterraggio di un volo proveniente dall’Iran a sostegno dei ribelli. Cone conseguenza, il 21 luglio Ansar Allah aveva dichiarato il blocco navale contro l’Arabia Saudita, rompendo la tregua del 2022. e da allora ha colpito diverse petroliere saudite, una anche a 63 miglia da Yanbu, e impianti energetici del Regno, con un coseguente calo deI transiti nello stretto.
Negli ultimi giiorni i lanci di missili e droni da parte degli Houthi hanno provocato la chiusura temporanea di diversi impianti petroliferi e, soprattutto, del suddetto fondamentale oleodotto Est-Ovest, lungo 1.200 chilometri e che attraversa la penisola arabica.
Che cosa cambia con Perim? Finora gli Houthi colpivano dalla zona di Hodeidah, con missili balistici, missili da crociera e droni lanciati da centinaia di chilometri. Era una minaccia intermittente e costosa. Da Perim e da Dhubab le rotte sono a portata di artiglieria costiera, di barchini e di mine. La minaccia diventa continua e il suo costo operativo scende. Per un armatore conta la probabilità del danno moltiplicata per il valore di nave e carico: una superpetroliera porta due milioni di barili, oltre 200 milioni di dollari ai prezzi correnti. I premi assicurativi per il rischio di guerra tradurranno questo calcolo in cifre nei prossimi giorni.
L'avanzata di Ansar Allah negli ultimi giorni
Le difficoltà di Riad
Il bilancio saudita dipende da due variabili, il prezzo e la quantità. La legge di bilancio 2026 prevedeva un disavanzo di 165 miliardi di riyal (3,3 per cento del Pil), costruito su un prezzo implicito intorno ai 72 dollari. Il primo trimestre si è chiuso con un disavanzo record di 125,7 miliardi di riyal (33,5 miliardi di dollari), tre quarti del totale annuo, con una spesa cresciuta del 20 per cento per effetto della guerra. Nel secondo trimestre il disavanzo è sceso a 34 miliardi, grazie a entrate petrolifere aumentate del 22 per cento su base annua. Il prezzo di pareggio del bilancio è stimato fra 87 e 96 dollari. Con il Brent sopra i 105 dollari il prezzo basterebbe. Il problema è il volume.
Se Bab el-Mandeb si restringe, ai barili di Yanbu resta la via del nord, verso Suez e l’oleodotto Sumed, cioè verso il Mediterraneo e l’Europa. Riad ha già dirottato parte dei carichi in quella direzione. L’Asia, primo mercato del petrolio saudita, si raggiunge soltanto da Hormuz o da Bab el-Mandeb. Un barile che resta sottoterra non paga royalty: ogni dollaro in più sul prezzo vale poco se i barili venduti calano. A questo si sommano le spese militari di una guerra su due fronti e la revisione del fondo sovrano, che secondo le analisi disponibili ha già ridotto gli investimenti previsti e riportato in patria gran parte delle allocazioni. La Saudi Vision 2030, già ridimensionata nel bilancio di dicembre, perde un altro pezzo.
Riad deve contare soprattutto su se stessa. Giovedì Mohammed bin Salman ha chiesto due volte agli Stati Uniti di colpire gli Houthi, secondo Axios. Trump ha rifiutato e ha offerto intelligence e dati di puntamento: Washington vuole tenere le proprie forze concentrate sull’Iran e su Hormuz. A luglio Riad aveva assicurato di poter gestire gli Houthi da sola. La coalizione navale di quattordici paesi annunciata il 31 luglio, con Pakistan, Turchia ed Egitto, non ha tuttavia fermato l’avanzata. Il Pakistan ha avvertito Teheran che un’escalation potrebbe attivare un’intesa difensiva con Riad e Ankara.
Il Medio Oriente: Suez e lo Yemen
L’Egitto è il secondo perdente. Nell’anno fiscale chiuso a giugno il Canale di Suez ha incassato 4,67 miliardi di dollari, il 23 per cento in più dell’anno precedente e circa la metà del record del 2022-2023 (9,4 miliardi). Nel secondo trimestre le petroliere erano 1.526 su 3.580 transiti, la categoria più numerosa. Tutto il traffico fra il canale e l’Oceano Indiano passa da Bab el-Mandeb. Il canale è una delle principali fonti di valuta del Cairo, e il Fondo monetario ne indica la ripresa come uno dei sostegni dei conti esteri egiziani. Una nuova caduta dei transiti colpisce un paese che ha un programma del Fondo in corso e riserve valutarie sotto pressione da tre anni.
Lo Yemen torna a una guerra aperta. I combattimenti hanno causato oltre 500 morti in una settimana secondo il conteggio della France-Presse, e da Mokha la popolazione fugge verso Aden. Il governo riconosciuto conserva Aden, il sud e parte di Marib, e ha lanciato controffensive nelle province di al-Jawf e al-Bayda. La partita militare resta aperta. Quella economica, per il paese più povero della penisola, è già persa per un’altra stagione.
Il resto del mondo
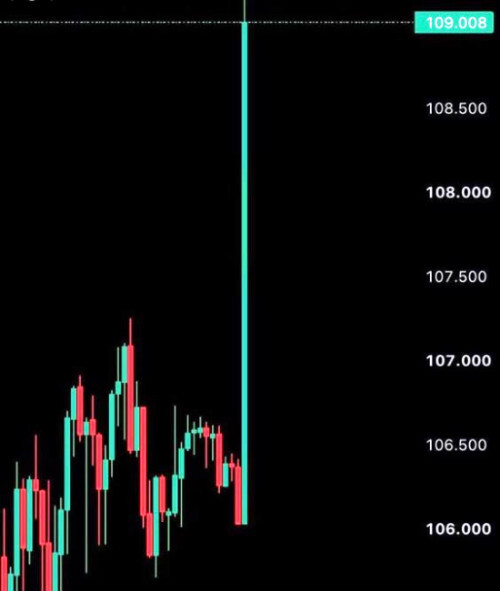
Giovedì pomeriggio, prima dell'avanzata degli Houthi, il Brent guadagnava il 4,1 per cento, a 105,4 dollari al barile oggi ha raggiunto i 109. RBC Capital Markets stima 120 dollari a fine anno se i combattimenti continuano. L’Asia compra la gran parte del greggio saudita e sarà la prima a cercare barili atlantici, alzando il prezzo per tutti. Gli Stati Uniti, primo produttore mondiale, incassano di più alla fonte e pagano di più alla pompa. Il traffico dei container, già dirottato in larga parte verso il Capo di Buona Speranza, subisce un effetto marginale: il traffico containerizzato attraverso Suez è ancora inferiore di circa quattro quinti ai livelli precedenti la crisi.
L’area dell’euro importa energia e ne paga già il conto. L’inflazione di agosto è salita al 3,3 per cento (2,9 per cento a luglio); il gas europeo quota intorno ai 71 euro al megawattora. La Bce ha alzato la scorsa settimana i tassi di 25 punti base, secondo rialzo dall’inizio della guerra, con una crescita attesa dello 0,9 per cento nel 2026. Una banca centrale che stringe con la crescita sotto l’1 per cento: la combinazione è familiare a chi ricorda gli anni Settanta. Per l’Italia, importatore netto di energia con un debito pubblico elevato, il rincaro del petrolio e quello del denaro arrivano insieme.
L'impennata odierna del prezzo del Brent (14 sett.)
Due ipotesi
Nella prima ipotesi, che chiamiamo del pedaggio, gli Houthi tengono Perim e la usano come leva. Lo stretto resta aperto al traffico generale e diventa selettivo per le navi saudite, come Hormuz lo è per le navi che Teheran considera ostili. Riad tratta, come nel 2022: riapertura dell’aeroporto e dei porti di Sana’a, pagamento degli stipendi pubblici, forse una quota delle entrate. In cambio le sue petroliere passano, con premi assicurativi più alti. Il negoziato yemenita procede al ritmo di quello fra Washington e Teheran, avviato con il memorandum di giugno e proseguito fra un attacco e l’altro. Il Brent oscilla fra 95 e 110 dollari con un premio di rischio stabile. Il bilancio saudita regge grazie al prezzo, con un disavanzo fra il 4 e il 5 per cento del Pil e altri tagli ai grandi progetti. Suez recupera lentamente. La Bce si ferma dopo il rialzo di ieri.
Nella seconda ipotesi, che chiamiamo della tenaglia, gli Houthi chiudono lo stretto alle petroliere saudite e a quelle legate al Golfo, anche con le mine, mentre Hormuz resta bloccato. L’Arabia Saudita esporta solo verso nord, attraverso Suez e il Sumed, e perde l’accesso diretto all’Asia. Il volume esportato scende più di quanto salga il prezzo: il disavanzo si allarga, Riad emette debito e rinvia altri progetti. I compratori asiatici si contendono i barili atlantici e il Brent torna nella fascia fra 120 e 140 dollari, già toccata dalle quotazioni a pronti nei mesi scorsi. L’Egitto perde di nuovo il traffico del canale. In Europa l’inflazione si avvicina al 4 per cento e la Bce deve scegliere fra prezzi e crescita. Aumenta la probabilità di un’operazione navale regionale per riprendere Perim, guidata da Riad con Pakistan e Turchia, e con essa il rischio di un conflitto più largo.
La prima ipotesi è la più probabile. Gli Houthi e Teheran hanno interesse a conservare una leva da spendere al tavolo, e una chiusura totale metterebbe contro di loro i grandi clienti asiatici del petrolio del Golfo. La seconda ha una probabilità minore e un costo molto più alto. In entrambe il fronte yemenita è diventato un’appendice di quello iraniano: le sorti di Bab el-Mandeb si decidono in larga parte fra Washington e Teheran.
Che cosa resta da fare ai paesi importatori? Poco, e noto. Lasciare che i prezzi segnalino la scarsità e orientino consumi e investimenti. Usare le scorte strategiche per smussare i picchi. Evitare sconti generalizzati sui carburanti, che costano molto ai bilanci pubblici e allungano la crisi tenendo alta la domanda. Due strettoie larghe pochi chilometri ricordano che la sicurezza energetica ha un prezzo, e che pagarlo in anticipo, in diversificazione e scorte, costa meno che pagarlo dopo, in inflazione.
© Riproduzione riservata