
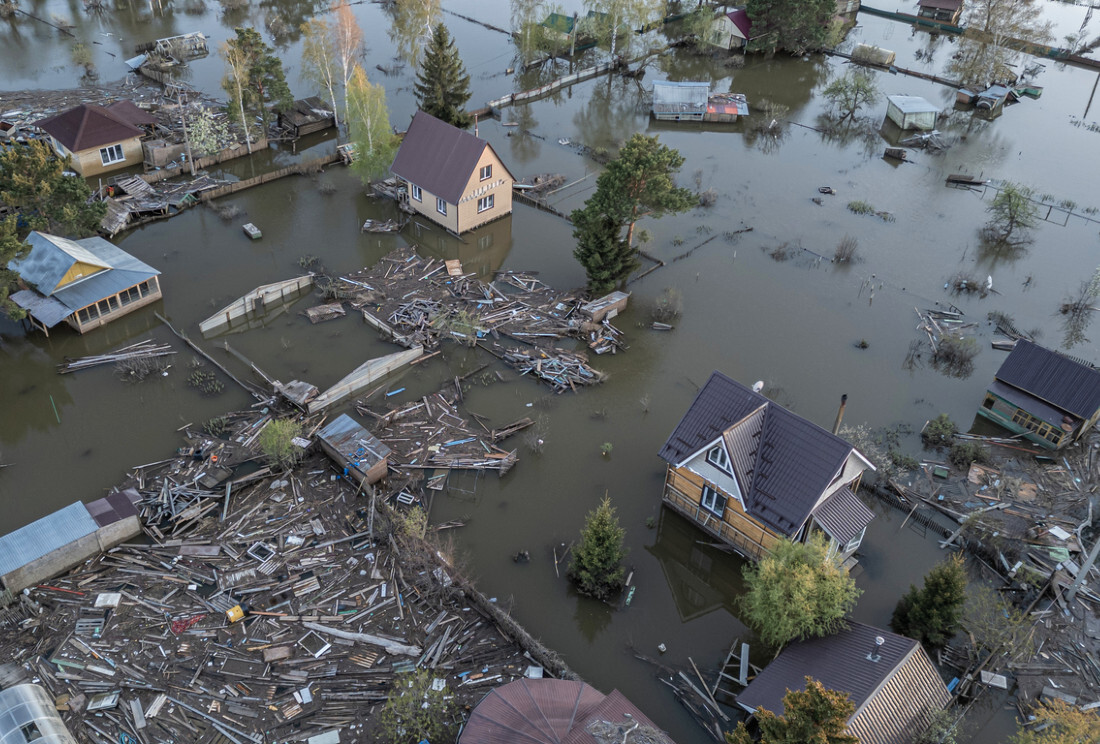
Il 28 agosto 2026 la tromba d’aria e la grandine che hanno colpito Cremona hanno lasciato dietro di sé case e palazzi scoperchiati, edifici pubblici e chiese danneggiati, alberi abbattuti e circa 10.000 automobili colpite. Diverse famiglie hanno dovuto lasciare temporaneamente la propria abitazione.
Pochi giorni prima, nelle valli bergamasche, le richieste di danno presentate alla Regione Lombardia da enti e cittadini per i nubifragi del 20 e 21 agosto avevano raggiunto 31,7 milioni di euro. Nello stesso periodo, in Valle Camonica, per il comune di Sonico si ipotizzavano danni nell’ordine di 45 milioni. Sono solo alcuni degli ormai numerosi episodi che raccontano la stessa difficoltà: passata l’emergenza, occorre trovare le risorse per riparare ciò che l’evento ha distrutto o reso inutilizzabile.
La cronaca registra l’evento e, qualche giorno dopo, la conta dei danni. Più raramente segue ciò che accade ai bilanci di chi quei danni li deve affrontare. Una vettura da riparare, un tetto da rifare, infissi da sostituire, una cantina da bonificare, un’abitazione resa temporaneamente inagibile hanno innanzitutto un costo diretto. La conseguenza economica dipende però da ciò che viene dopo: dalla liquidità disponibile, dall’eventuale copertura assicurativa, dalle franchigie, dai tempi del rimborso, dalla possibilità di rinviare altre spese e, quando queste risorse non bastano, dal patrimonio che deve essere utilizzato per finanziare il ripristino.
Le cifre aggregate non consentono di ricavare un danno medio per famiglia. Cambiano infatti l’intensità dell’evento, le caratteristiche dell’abitazione, la localizzazione, l’estensione del danno e le condizioni della copertura, quando esiste. Permettono tuttavia di osservare un aspetto che nella conta complessiva tende a scomparire. Se l’abitazione rappresenta una parte rilevante della ricchezza di un nucleo, una perdita che nasce sull’immobile può propagarsi alle altre componenti del bilancio: assorbire liquidità, rinviare investimenti, ridurre risorse accumulate per la pensione o rendere necessario vendere attività finanziarie in un momento poco favorevole.
La casa è fuori dal portafoglio soltanto finché non si verifica un evento che costringe il portafoglio a pagare per la casa.
Quanto pesa davvero la casa
La proprietà immobiliare conserva in Italia un peso considerevole. Nel 2023 il 73,9% delle famiglie viveva in un’abitazione di proprietà. Ma la diffusione della proprietà racconta soltanto una parte del fenomeno. Per capire quanto la casa incida realmente sull’equilibrio patrimoniale occorre guardare a come è composta la ricchezza delle famiglie.
I Conti distributivi sulla ricchezza pubblicati dalla Banca d’Italia nel giugno 2026 mostrano una differenza molto marcata lungo la distribuzione patrimoniale. Alla fine del 2025 il 10% più ricco delle famiglie deteneva il 60,6% della ricchezza netta complessiva, mentre alla metà meno abbiente ne apparteneva il 7,2%. Ma non cambia soltanto la quantità di ricchezza posseduta: cambia anche il modo in cui quella ricchezza è composta.
Per la metà meno abbiente, il 73,6% delle attività era rappresentato dalle abitazioni e il 17,5% dai depositi. Rimaneva quindi meno del 9% per tutte le altre attività. Salendo lungo la distribuzione patrimoniale aumenta invece il peso degli strumenti finanziari e la ricchezza risulta maggiormente distribuita tra componenti diverse.
Composizione delle attività della metà meno abbiente
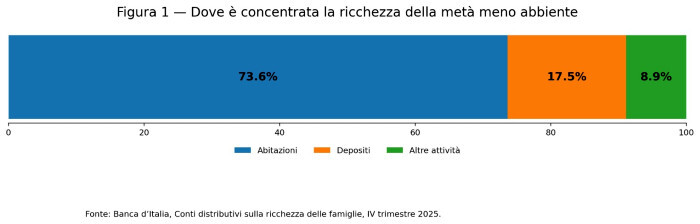
La figura mostra ciò che il solo dato sulla proprietà non riesce a cogliere: per una parte molto ampia delle famiglie il principale patrimonio posseduto coincide con l’abitazione, mentre la componente immediatamente liquida è molto più contenuta. Il valore delle abitazioni è infatti oltre quattro volte quello dei depositi.
Per molti nuclei questa concentrazione non deriva da una scelta finanziaria poco prudente, ma dalla struttura stessa della ricchezza. L’immobile, inoltre, è localizzato, poco divisibile e relativamente lento da smobilizzare, pur svolgendo insieme una funzione patrimoniale ed abitativa. Quando viene danneggiato, una perdita che nasce sulla casa può richiedere risorse provenienti dal resto del patrimonio.
Gli eventi metereologici e climatici estremi rendono questa relazione ancora più delicata perché le perdite non si distribuiscono in modo regolare.
L’Agenzia europea dell’ambiente stima che tra il 1980 e il 2024 gli eventi meteorologici e climatici estremi abbiano prodotto nell’Unione europea 822 miliardi di euro di perdite economiche dirette, espresse a prezzi 2024. Oltre 208 miliardi, circa un quarto dell’intero ammontare accumulato in quarantacinque anni, si sono concentrati nel solo periodo 2021-2024. Le perdite medie annue erano pari a circa 8,6 miliardi negli anni Ottanta; nel periodo 2020-2024 hanno raggiunto 44,9 miliardi. Germania, Italia, Francia e Spagna sono i Paesi che registrano le maggiori perdite assolute nell’intero periodo osservato.
Il confronto temporale segnala una crescita rilevante, ma ancora più interessante è osservare come quelle perdite si distribuiscano tra gli eventi.
Pochi eventi producono gran parte delle perdite
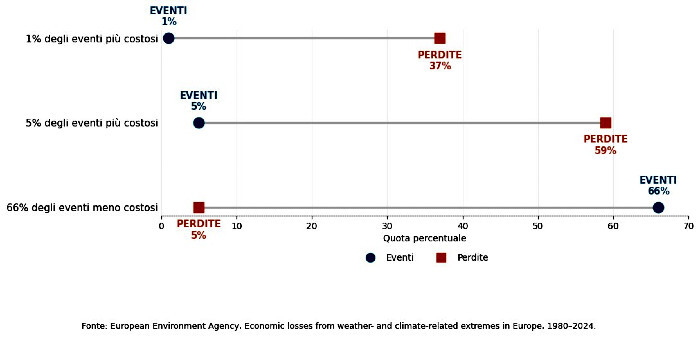
Il 5% degli eventi più costosi concentra il 59% delle perdite complessive e, all’interno di questo gruppo, l’1% da solo ne genera il 37%. All’estremo opposto, il 66% degli eventi meno costosi pesa appena per il 5% delle perdite. Gran parte del costo quindi è concentrata in un numero relativamente piccolo di eventi particolarmente severi.
Per una famiglia, la questione non è soltanto quanto si perde mediamente, ma se la perdita che si verifica supera la capacità di finanziarla senza modificare altre decisioni. Un danno contenuto può essere assorbito con la liquidità ordinaria; un evento molto più grave può invece generare un fabbisogno elevato in un intervallo di tempo breve.
L’esposizione inoltre non è destinata a rimanere immutata nel tempo. L’EEA rileva che l’Europa è il continente che si sta riscaldando più rapidamente e associa il cambiamento climatico ad un aumento della frequenza o dell’intensità di diversi fenomeni estremi. Questo non autorizza ad attribuire automaticamente una singola grandinata, un’alluvione o una tempesta al cambiamento climatico; suggerisce però che la valutazione di un bene destinato a rimanere nel patrimonio per decenni non possa fondarsi soltanto sulle condizioni osservate nel passato.
Una casa può rimanere nel patrimonio familiare per decenni, durante i quali anche la sua esposizione può cambiare. Su un orizzonte così lungo, il rischio fisico dell’immobile finisce per incontrare inevitabilmente le stesse risorse sulle quali vengono costruite molte decisioni previdenziali e patrimoniali.
Quando il danno alla casa raggiunge la liquidità
Il rapporto osservato tra abitazioni e depositi permette ora di misurare quanto una perdita sull’immobile possa pesare sulla componente liquida del patrimonio.
Per comprenderne la portata, si può confrontare l'entità di alcune perdite ipotetiche sull'abitazione con la quota rappresentata dai depositi. Non si tratta di stimare quanto perderà una famiglia né con quale probabilità, ma di verificare, data la composizione patrimoniale rilevata dalla Banca d’Italia, quanto una perdita sulla componente principale del patrimonio possa pesare sulle risorse liquide disponibili.
Quando la perdita sulla casa raggiunge i depositi
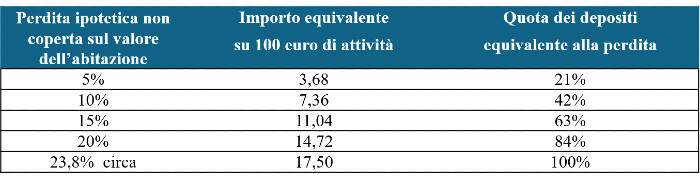
I valori della tabella restituiscono soprattutto un ordine di grandezza. Una perdita non coperta pari al 10% del valore dell’abitazione equivale, nella composizione patrimoniale osservata, a circa il 42% dei depositi; con una perdita del 20% si arriva all’84%. Intorno al 24%, l’ammontare della perdita e quello dei depositi sostanzialmente coincidono.
Nella realtà, naturalmente, il modo in cui il danno viene finanziato varia da famiglia a famiglia: possono concorrere reddito corrente, altri investimenti, credito, indennizzi assicurativi, eventuali contributi pubblici o altre risorse disponibili.
La capacità di assorbire uno shock dipende però anche dal momento della vita in cui si verifica. Trentamila euro impiegati per far fronte ad un danno a quarant’anni e a sessantacinque hanno lo stesso valore nominale, ma non lo stesso costo economico: nel secondo caso rimane meno tempo per ricostituire le risorse utilizzate. Se il fabbisogno di liquidità coincide con una fase negativa dei mercati, inoltre, la necessità di disinvestire può rendere definitiva una perdita che, in altre condizioni, avrebbe potuto rimanere temporanea.
Casa, pensione ed investimenti appartengono a categorie diverse, ma nel ciclo di vita della famiglia condividono le stesse risorse e lo stesso tempo.
Le polizze catastrofali dentro la pianificazione patrimoniale
Il dato sulla copertura assicurativa completa il quadro. Le stime ANIA mostrano una distanza molto ampia tra il numero complessivo di abitazioni e quelle protette contro i rischi naturali.
La protezione assicurativa delle abitazioni italiane
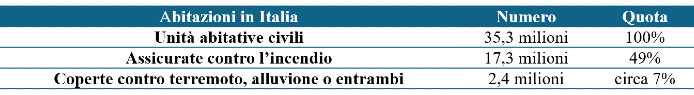
Il 49% delle abitazioni dispone di una copertura incendio, mentre la protezione contro alcuni dei principali rischi naturali, in particolare terremoto e alluvione, riguarda una quota molto più ridotta del patrimonio residenziale. Il confronto con la struttura della ricchezza osservata dalla Banca d’Italia rende il dato ancora più significativo: proprio il bene nel quale molte famiglie concentrano la parte principale delle proprie attività rimane, nella grande maggioranza dei casi, privo di una protezione specifica contro eventi potenzialmente molto onerosi.
Per le abitazioni private il quadro è diverso da quello previsto per le imprese. La normativa Cat-Nat introdotta con la legge di bilancio 2024 ha previsto un obbligo assicurativo per le imprese comprese nel perimetro della legge, mentre non esiste un analogo obbligo generalizzato per le abitazioni delle famiglie. Nel patrimonio residenziale privato la copertura resta una scelta.
Per una famiglia, però, quella scelta riguarda anche l’equilibrio del resto del patrimonio. Una parte dei costi può essere sostenuta direttamente; mantenere liquidità sufficiente a finanziare qualunque perdita possibile significherebbe invece immobilizzare capitale che potrebbe essere destinato ad altri impieghi.
L’assicurazione consente di trasferire soprattutto la parte di perdita più difficile da sostenere direttamente. L’effettiva capacità di protezione dipende dalle condizioni del contratto, dai massimali, dalle franchigie, dagli scoperti, dalle esclusioni e dal valore assicurato, ma il suo ruolo patrimoniale è più ampio: ridurre il rischio che un danno all’abitazione richieda l’utilizzo di risorse accumulate per altri fini.
Vista in questi termini, la Cat-Nat entra nella pianificazione patrimoniale della famiglia insieme alle decisioni sulla liquidità, sugli investimenti e sulla destinazione del risparmio. Pensione, salute, assistenza, figli ed altri progetti seguono traiettorie diverse, ma attingono allo stesso patrimonio.
Due famiglie con la stessa ricchezza netta possono trovarsi in condizioni molto diverse davanti allo stesso danno. Una può disporre di attività liquide e redditi ancora elevati; l’altra avere gran parte del patrimonio concentrato nella casa e minori risorse immediatamente disponibili. Il valore complessivo può essere simile, ma non lo è la capacità di assorbire una perdita.
Siamo abituati a valutare il rischio della componente finanziaria attraverso volatilità, diversificazione, liquidità e orizzonte temporale. La casa, pur rappresentando per milioni di famiglie la parte principale della ricchezza, entra molto meno spesso nello stesso quadro di valutazione. La solidità patrimoniale dipende anche dalla capacità di sostenere una perdita senza utilizzare in anticipo risorse costruite per gli anni futuri.
© Riproduzione riservata