
Il problema è ovunque lo stesso, e comporta un’aritmetica semplice. Le popolazioni invecchiano, la spesa sanitaria cresce più del prodotto, e le terapie che definiscono oggi la frontiera clinica — le immunoterapie cellulari, i farmaci per le malattie rare, i nuovi trattamenti dell’Alzheimer — costano per singolo paziente cifre che nessun bilancio pubblico può moltiplicare per una platea infinita. Da questa aritmetica discendono due leve, e soltanto due: comprimere il prezzo di ciò che è maturo, oppure selezionare l’accesso a ciò che è nuovo. Ogni sistema sanitario avanzato le manovra entrambe, in genere con prudenza e quasi sempre senza dirlo apertamente.
La leva: dieci anni di gare centralizzate
La Cina ha tirato la prima leva con determinazione. Lo strumento si chiama volume-based procurement. È una gara nazionale che assegna al vincitore fra il sessanta e il settanta per cento del fabbisogno di una molecola, provinciale o nazionale, in cambio di un consistente sconto. La prima edizione fu nel 2018, riguardava venticinque molecole in undici città pilota e ottenne una riduzione media del cinquantadue per cento sui prezzi precedenti. Undici round dopo, il meccanismo è diventato la regola. Il risparmio cumulato per il sistema sanitario cinese è stimato da L.E.K. Consulting in oltre sessanta miliardi di dollari, e circa l’ottanta per cento di quella somma è stato reindirizzato al finanziamento dei farmaci innovativi.
Tabella 1 — Gli esiti dei round nazionali di volume-based procurement
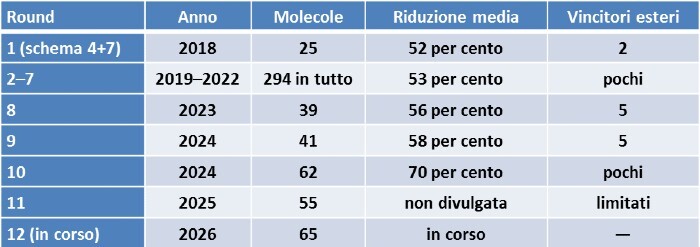
Due dati nella tabella meritano più attenzione degli altri. Il primo è la colonna di destra: nel nono round, su duecentocinque aggiudicatari, gli stranieri erano cinque, quattro dei quali produttori indiani di generici. La gara centralizzata cinese ha, nei fatti, comportato la prevalenza di un campo di gioco domestico, dove i costi di produzione locali collocano il prezzo di pareggio fuori dalla portata della quasi totalità delle imprese europee. Il secondo dato è l’assenza di un numero nell’ultima riga del 2025: per la prima volta i prezzi di aggiudicazione non sono stati resi pubblici, e settanta molecole sono state escluse in via preventiva per ragioni di sicurezza o per contenziosi brevettuali. È il segnale che l’autorità cinese ha percepito il limite della compressione: margini troppo sottili producono carenze di fornitura e abbandono della produzione. Il dodicesimo round, aperto il 23 giugno 2026 su sessantacinque molecole, introduce perfino una riserva ospedaliera a favore del farmaco originatore che accetti una soglia minima di prezzo, per tenere insieme il contenimento della spesa con la libertà prescrittiva del medico.
Dove finiscono i risparmi
La seconda metà del congegno è il prontuario nazionale di rimborso, la National Reimbursement Drug List, rinegoziato ogni anno. Qui l’autorità tratta con l’impresa produttrice lo sconto in cambio dell’ammissione al rimborso: nel 2024 la riduzione media è stata del sessantatré per cento, con un tasso di successo dell’ottantotto per cento, il più alto da quando le revisioni sono annuali. Il filtro vero, però, sta a monte. Nel 2025 solo il quarantuno per cento dei candidati ha superato la selezione preliminare, contro il sessantaquattro per cento del 2023 e il sessantasette del 2022. Così, i farmaci che aggiungono poco o nulla rispetto a quanto già rimborsato vengono respinti prima ancora di sedersi al tavolo. Si paga il vantaggio terapeutico, si rifiuta il costo che non lo produce.
Il risultato di questa architettura sfocia nell’innovazione, che era l’obiettivo dichiarato. La quota cinese dei nuovi composti first-in-class lanciati per la prima volta al mondo è salita dal nove per cento del 2017 al ventinove per cento del 2024; la quota cinese della pipeline globale di sviluppo è passata dal tre per cento del 2013 a circa il trenta per cento. Nel solo 2024 le imprese cinesi hanno concluso novantaquattro accordi di licenza in uscita per un valore complessivo di 51,9 miliardi di dollari, e le grandi multinazionali occidentali hanno portato la quota cinese dei propri accordi di acquisizione di licenze dal tre al trenta per cento del valore globale. Aiuta il costo: un paziente arruolato in uno studio di fase III in oncologia polmonare costa in Cina venticinquemila dollari contro i sessantanovemila degli Stati Uniti.
I conti tornano, ma non del tutto
Un sistema che ha imparato a produrre innovazione deve poi mantenerla e pagarla. L’assicurazione pubblica di base copre il novantacinque per cento della popolazione cinese, ma è tarata su soglie di costo per paziente — intorno ai cinquecentomila renminbi per l’ammissione, trecentomila dopo la trattativa — che una terapia cellulare supera di gran lunga. Nel 2025 l’autorità ha allora introdotto, in via sperimentale, un doppio catalogo: il prontuario di base per i farmaci a largo impatto epidemiologico, e un catalogo commerciale per le terapie ad altissimo costo, finanziate da assicurazioni private, fondi locali e schemi misti. È l’ammissione ufficiale che il finanziamento pubblico da solo non arriva più a rendere disponibile a tutti la frontiera dell’innovazione farmaceutica.
Tabella 2 — Come si finanzia la spesa sanitaria in Cina
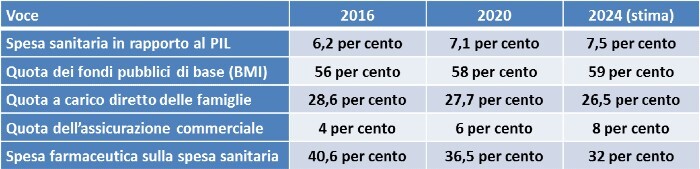
La tabella mostra un sistema che sposta lentamente il peso: la quota pubblica sale di poco, la spesa diretta delle famiglie scende con lentezza, e l’assicurazione commerciale raddoppia in otto anni restando su livelli ancora modesti. È esattamente lo spazio in cui il governo cinese si attende la crescita del prossimo decennio, e in cui l’impresa europea con un prodotto a costo molto alto per paziente troverà il proprio interlocutore nel sistema assicurativo privato e nei fondi locali di tipo Huiminbao, cresciuti a ritmi a tre cifre fra il 2023 e il 2025, accanto all’autorità pubblica del rimborso.
Che cosa ne ricava un operatore europeo
Da questo quadro discendono conseguenze pratiche per l’industria farmaceutica europea. La via dell’esportazione di farmaci generici verso la Cina è chiusa: dopo dodici round di gare centralizzate il prezzo di pareggio è irraggiungibile. Restano tre strade. La ricerca clinica condotta localmente, dove il vantaggio di costo e la rapidità dei tempi di approvazione sono reali. Lo scambio di licenze nelle due direzioni, che significa comprare asset cinesi in fase precoce per i mercati globali e affidare a partner cinesi la commercializzazione dei propri. E infine il canale al dettaglio e digitale, cresciuto dopo la liberalizzazione della vendita on-line dei farmaci con ricetta nel dicembre 2022, dove una classe media urbana di oltre quattrocento milioni di persone paga di tasca propria farmaci di qualità e di marca. Il peso dell’ospedale, oggi al sessantatré per cento del valore, è quindi destinato a scendere verso il cinquanta-cinquantacinque per cento del mercato dei farmaci entro il 2030.
Sul versante opposto della bilancia c’è una dipendenza che l’Europa conosce e non ha ancora risolto: circa il settanta per cento della produzione mondiale di principi attivi destinati ai generici è cinese. Il Critical Medicines Act e le politiche di riavvicinamento produttivo muovono da qui. Vale però la pena tenere insieme le due letture, perché l’efficienza della filiera cinese e la vulnerabilità europea sono lo stesso fatto guardato da due lati, e ogni scelta di diversificazione ha un costo che qualcuno dovrà pagare.
Il dominio pubblico di tutta la filiera non basta a pagare l’innovazione di frontiera
Il modello cinese funziona con una particolarità: lo Stato è insieme regolatore, pagatore, azionista delle grandi imprese della filiera e finanziatore della ricerca. In quel disegno la concorrenza vale come strumento tecnico al servizio di obiettivi fissati altrove, e la Costituzione cinese lo dice apertamente. Un sistema europeo, che separa quelle funzioni e affida al mercato un valore proprio, non riesce a copiare il congegno e probabilmente non deve. Può però leggere il risultato, che è misurabile: i prezzi sono scesi, i volumi sono quasi raddoppiati, la qualità dei generici è migliorata e l’innovazione domestica è esplosa.
Resta allora la domanda dalla quale siamo partiti, e che nessuno dei due sistemi, quello centralizzato cinese e quello decentrato europeo, ha ancora risolto. Se il prezzo dei farmaci maturi si comprime fino al costo marginale, il risparmio basta a pagare la frontiera terapeutica? La risposta, per ora, è che non basta e che occorre comunque una seconda gamba privata. È la stessa direzione verso cui guardano, con altro lessico e altra prudenza, i sistemi sanitari occidentali. Chi voglia farsi un’opinione informata su come quella seconda gamba venga costruita in Cina — con quali regole, con quali costi di equità, con quale disciplina brevettuale — trova nel paper pubblicato qui sotto richiamato l’intera documentazione.
Nota: i dati e l’analisi richiamati in questo articolo sono tratti dal paper di ricerca Regolazione, dinamiche e prospettive economiche del mercato farmaceutico. Architettura giuridica, filiera, finanziamento e prospettive per gli operatori europei, di Giuseppe Russo e Andrea Sorgato, primo prodotto dell’Accordo di Cooperazione Strategica fra Centro Einaudi e Zunarelli – Health Law Asia (Torino-Shanghai, settembre 2026). Il testo integrale, con sette tavole statistiche e la bibliografia completa, è disponibile su www.centroeinaudi.it.
© Riproduzione riservata